Domain fehlerstrom-schutzschalter.de kaufen?
Wir ziehen mit dem Projekt
fehlerstrom-schutzschalter.de um.
Sind Sie am Kauf der Domain
fehlerstrom-schutzschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlerstrom-schutzschalter.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter von Schneider Electric, Modell Resi9, bietet eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Mit einer Nennstromstärke von 40A und einem Nennfehlerstrom von 30mA (Typ A) gewährleistet dieses Gerät eine sichere Anwendung in verschiedenen elektrischen Installationen. Der Schutzschalter ist für eine Betriebsspannung von 230V AC und eine Frequenz von 50 Hz ausgelegt. Er erfüllt die Norm EN 61008 und bietet eine hohe Kurzschlussfestigkeit von 10 kA, was ihn zu einer robusten Wahl für den Einsatz in Wohn- und Gewerbegebäuden macht. Die Montage erfolgt einfach auf einer Hutschiene, und die doppelte Anschlussmöglichkeit für Kabel und Gabelkammschiene an der Unterseite des Geräts sorgt für eine flexible Installation. Der Fehlerstrom-Schutzschalter ist zudem mit einer Sprungschaltung ausgestattet, die ein verschleissarmes Schalten der Kontakte ermöglicht, was die Lebensdauer des Geräts verlängert.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
As - Schwabe, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter (Typ B) von AS Schwabe bietet einen zuverlässigen Schutz vor Fehlerströmen, einschliesslich glatter Gleichstrom-Fehlerströme. Mit einem Bemessungsstrom von 63A und einer Auslöseschwelle von 30mA ist dieser Schutzschalter ideal für den Einsatz in rauen Bedingungen, wie auf Baustellen oder in der Industrie. Er erfüllt die DIN VDE 0100-704 Norm für Drehstrom-Steckdosen und ist somit besonders geeignet für Elektroinstallateure, die höchste Sicherheitsstandards einhalten müssen. Der Schutzschalter ist allstromsensitiv und erkennt sowohl Wechsel- als auch pulsierende und glatte Gleichstrom-Fehlerströme, was ihn perfekt für den Einsatz mit Schaltnetzteilen und Frequenzumrichtern macht. Mit kompakten Abmessungen von 8,8 x 7,2 x 6,8 cm lässt sich der Schalter platzsparend montieren und bietet langfristigen Schutz in anspruchsvollen Elektroinstallationen. - Allstromsensitiv: Erkennt verschiedene Fehlerströme für umfassenden Schutz - Kompakte Bauweise: Platzsparende Montage in engen Installationen - Hohe Qualität: Langlebige Leistung in anspruchsvollen Umgebungen - Erfüllt Sicherheitsstandards: DIN VDE 0100-704 für höchste Anforderungen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
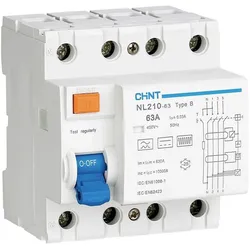
Chint, Schutzschalter, Fehlerstrom SchutzschalterDer Chint 782000 Fehlerstrom-Schutzschalter ist ein hochentwickeltes Sicherheitsgerät, das speziell dafür konzipiert wurde, Fehlerströme gegen Erde zu erkennen und somit Personen und Tiere vor gefährlichen Berührungsspannungen zu schützen. Dieser allstromsensitiver FI-Schutzschalter ist in der Lage, sowohl bei direkter als auch indirekter Berührung zu reagieren und bietet einen zuverlässigen Schutz vor Brandgefahren, die durch Isolationsfehler entstehen können. Mit einer Nennstromstärke von 63A und einer Auslöseschwelle von 0,03A ist dieser Schutzschalter sowohl für den Einsatz in der Gebäudeinstallation als auch in industriellen Anwendungen geeignet. Der Typ B ermöglicht eine Auslösung bei sinusförmigem Wechselstrom, pulsierendem Gleichstrom und glattem Gleichstrom, was ihn besonders vielseitig macht. Die kompakte Bauweise mit den Abmessungen 72 mm in der Breite, 91 mm in der Höhe und 79 mm in der Länge ermöglicht eine einfache Integration in bestehende Systeme. - Allstromsensitiver Schutz für Personen und Tiere - Schutz vor Brandgefahr durch Isolationsfehler - Geeignet für Gebäudeinstallation und Industrie - Typ B für vielseitige Fehlerstromerkennung.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Schneider Electric, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter von Schneider Electric, Modell Resi9, bietet eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Mit einer Nennstromstärke von 40A und einem Nennfehlerstrom von 30mA (Typ A) gewährleistet dieses Gerät eine sichere Anwendung in verschiedenen elektrischen Installationen. Der Schutzschalter ist für eine Betriebsspannung von 230V AC und eine Frequenz von 50 Hz ausgelegt. Er erfüllt die Norm EN 61008 und bietet eine hohe Kurzschlussfestigkeit von 10 kA, was ihn zu einer robusten Wahl für den Einsatz in Wohn- und Gewerbegebäuden macht. Die Montage erfolgt einfach auf einer Hutschiene, und die doppelte Anschlussmöglichkeit für Kabel und Gabelkammschiene an der Unterseite des Geräts sorgt für eine flexible Installation. Der Fehlerstrom-Schutzschalter ist zudem mit einer Sprungschaltung ausgestattet, die ein verschleissarmes Schalten der Kontakte ermöglicht, was die Lebensdauer des Geräts verlängert.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
As - Schwabe, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter (Typ B) von AS Schwabe bietet einen zuverlässigen Schutz vor Fehlerströmen, einschliesslich glatter Gleichstrom-Fehlerströme. Mit einem Bemessungsstrom von 63A und einer Auslöseschwelle von 30mA ist dieser Schutzschalter ideal für den Einsatz in rauen Bedingungen, wie auf Baustellen oder in der Industrie. Er erfüllt die DIN VDE 0100-704 Norm für Drehstrom-Steckdosen und ist somit besonders geeignet für Elektroinstallateure, die höchste Sicherheitsstandards einhalten müssen. Der Schutzschalter ist allstromsensitiv und erkennt sowohl Wechsel- als auch pulsierende und glatte Gleichstrom-Fehlerströme, was ihn perfekt für den Einsatz mit Schaltnetzteilen und Frequenzumrichtern macht. Mit kompakten Abmessungen von 8,8 x 7,2 x 6,8 cm lässt sich der Schalter platzsparend montieren und bietet langfristigen Schutz in anspruchsvollen Elektroinstallationen. - Allstromsensitiv: Erkennt verschiedene Fehlerströme für umfassenden Schutz - Kompakte Bauweise: Platzsparende Montage in engen Installationen - Hohe Qualität: Langlebige Leistung in anspruchsvollen Umgebungen - Erfüllt Sicherheitsstandards: DIN VDE 0100-704 für höchste Anforderungen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
As - Schwabe, Schutzschalter, Fehlerstrom-Schutzschalter4-polig, 63A, 300mA: Der Fehlerstromschutzschalter ist ideal für den Einsatz in anspruchsvollen elektrischen Installationen und bietet zuverlässigen Schutz bei einem Bemessungsfehlerstrom von 300mA. Allstromsensitiv (Typ B): Schützen Sie Ihre elektrischen Anlagen mit diesem allstromsensitiven FI-Schalter, der auch bei Gleich- und Wechselfehlerströmen zuverlässig auslöst. Stossstromfestigkeit >5.000A: Dieser Schutzschalter hält hohen Stossströmen von über 5.000A stand und sorgt so für eine besonders hohe Sicherheit in Ihren Installationen. Max. Vorsicherung 100A: Flexibler Einsatz mit maximaler Vorsicherung von bis zu 100A, geeignet für viele Anwendungsbereiche und garantiert zuverlässigen Schutz. Kompakte Bauweise (4TE): Mit einer Breite von nur 4TE ist der FI-Schalter platzsparend und einfach in bestehende Systeme zu integrieren, ohne auf Sicherheit zu verzichten.411,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter von Schneider Electric, Modell R9R22225, ist ein zuverlässiges Sicherheitsgerät, das entwickelt wurde, um Personen und Anlagen vor elektrischen Fehlerströmen zu schützen. Dieser Schutzschalter ist für die Montage auf einer Hutschiene konzipiert und bietet eine Nennstromstärke von 25 A sowie einen Nennfehlerstrom von 30 mA. Er erfüllt die Anforderungen der Norm EN 61008 und ist für den Einsatz in Wechselstromsystemen mit einer Betriebsspannung von 230 V AC geeignet. Der Schalter verfügt über eine Doppelfunktionsklemme, die eine einfache Verbindung von Kabeln und Gabelkammschienen ermöglicht. Zudem ist er mit einem hinterliegenden Hutschienen-Befestigungselement ausgestattet, was die Installation erleichtert. Die Sprungschaltung sorgt für ein verschleissarmes und benutzerunabhängiges Schalten der Kontakte, was die Langlebigkeit des Geräts erhöht. Mit einer kompakten Bauweise und einem ansprechenden Design in RAL 9003 ist dieser Fehlerstrom-Schutzschalter eine praktische Lösung für verschiedene Anwendungen im elektrischen Bereich. - Typ A Fehlerstromschutzschalter für erhöhte Sicherheit - Bedingter Bemessungskurzschlussstrom von 10.000 A - Einfache Montage durch Hutschienen-Befestigung - Doppelfunktionsklemme für flexible Anschlussmöglichkeiten - Sprungschaltung für langlebigen Betrieb.27,42 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.