Domain fehlerstrom-schutzschalter.de kaufen?
Wir ziehen mit dem Projekt
fehlerstrom-schutzschalter.de um.
Sind Sie am Kauf der Domain
fehlerstrom-schutzschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fehlerstrom-schutzschalter.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **


Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
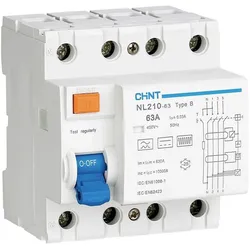
Chint, Schutzschalter, Fehlerstrom SchutzschalterDer Chint 782000 Fehlerstrom-Schutzschalter ist ein hochentwickeltes Sicherheitsgerät, das speziell dafür konzipiert wurde, Fehlerströme gegen Erde zu erkennen und somit Personen und Tiere vor gefährlichen Berührungsspannungen zu schützen. Dieser allstromsensitiver FI-Schutzschalter ist in der Lage, sowohl bei direkter als auch indirekter Berührung zu reagieren und bietet einen zuverlässigen Schutz vor Brandgefahren, die durch Isolationsfehler entstehen können. Mit einer Nennstromstärke von 63A und einer Auslöseschwelle von 0,03A ist dieser Schutzschalter sowohl für den Einsatz in der Gebäudeinstallation als auch in industriellen Anwendungen geeignet. Der Typ B ermöglicht eine Auslösung bei sinusförmigem Wechselstrom, pulsierendem Gleichstrom und glattem Gleichstrom, was ihn besonders vielseitig macht. Die kompakte Bauweise mit den Abmessungen 72 mm in der Breite, 91 mm in der Höhe und 79 mm in der Länge ermöglicht eine einfache Integration in bestehende Systeme. - Allstromsensitiver Schutz für Personen und Tiere - Schutz vor Brandgefahr durch Isolationsfehler - Geeignet für Gebäudeinstallation und Industrie - Typ B für vielseitige Fehlerstromerkennung.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter von Schneider Electric, Modell Resi9, bietet eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Mit einer Nennstromstärke von 40A und einem Nennfehlerstrom von 30mA (Typ A) gewährleistet dieses Gerät eine sichere Anwendung in verschiedenen elektrischen Installationen. Der Schutzschalter ist für eine Betriebsspannung von 230V AC und eine Frequenz von 50 Hz ausgelegt. Er erfüllt die Norm EN 61008 und bietet eine hohe Kurzschlussfestigkeit von 10 kA, was ihn zu einer robusten Wahl für den Einsatz in Wohn- und Gewerbegebäuden macht. Die Montage erfolgt einfach auf einer Hutschiene, und die doppelte Anschlussmöglichkeit für Kabel und Gabelkammschiene an der Unterseite des Geräts sorgt für eine flexible Installation. Der Fehlerstrom-Schutzschalter ist zudem mit einer Sprungschaltung ausgestattet, die ein verschleissarmes Schalten der Kontakte ermöglicht, was die Lebensdauer des Geräts verlängert.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **


Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chint, Schutzschalter, Fehlerstrom SchutzschalterDer Chint 782000 Fehlerstrom-Schutzschalter ist ein hochentwickeltes Sicherheitsgerät, das speziell dafür konzipiert wurde, Fehlerströme gegen Erde zu erkennen und somit Personen und Tiere vor gefährlichen Berührungsspannungen zu schützen. Dieser allstromsensitiver FI-Schutzschalter ist in der Lage, sowohl bei direkter als auch indirekter Berührung zu reagieren und bietet einen zuverlässigen Schutz vor Brandgefahren, die durch Isolationsfehler entstehen können. Mit einer Nennstromstärke von 63A und einer Auslöseschwelle von 0,03A ist dieser Schutzschalter sowohl für den Einsatz in der Gebäudeinstallation als auch in industriellen Anwendungen geeignet. Der Typ B ermöglicht eine Auslösung bei sinusförmigem Wechselstrom, pulsierendem Gleichstrom und glattem Gleichstrom, was ihn besonders vielseitig macht. Die kompakte Bauweise mit den Abmessungen 72 mm in der Breite, 91 mm in der Höhe und 79 mm in der Länge ermöglicht eine einfache Integration in bestehende Systeme. - Allstromsensitiver Schutz für Personen und Tiere - Schutz vor Brandgefahr durch Isolationsfehler - Geeignet für Gebäudeinstallation und Industrie - Typ B für vielseitige Fehlerstromerkennung.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter von Schneider Electric, Modell Resi9, bietet eine zuverlässige Lösung zum Schutz vor elektrischen Fehlerströmen. Mit einer Nennstromstärke von 40A und einem Nennfehlerstrom von 30mA (Typ A) gewährleistet dieses Gerät eine sichere Anwendung in verschiedenen elektrischen Installationen. Der Schutzschalter ist für eine Betriebsspannung von 230V AC und eine Frequenz von 50 Hz ausgelegt. Er erfüllt die Norm EN 61008 und bietet eine hohe Kurzschlussfestigkeit von 10 kA, was ihn zu einer robusten Wahl für den Einsatz in Wohn- und Gewerbegebäuden macht. Die Montage erfolgt einfach auf einer Hutschiene, und die doppelte Anschlussmöglichkeit für Kabel und Gabelkammschiene an der Unterseite des Geräts sorgt für eine flexible Installation. Der Fehlerstrom-Schutzschalter ist zudem mit einer Sprungschaltung ausgestattet, die ein verschleissarmes Schalten der Kontakte ermöglicht, was die Lebensdauer des Geräts verlängert.25,84 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
As - Schwabe, Schutzschalter, Fehlerstrom-SchutzschalterDer Fehlerstrom-Schutzschalter (Typ B) von AS Schwabe bietet einen zuverlässigen Schutz vor Fehlerströmen, einschliesslich glatter Gleichstrom-Fehlerströme. Mit einem Bemessungsstrom von 63A und einer Auslöseschwelle von 30mA ist dieser Schutzschalter ideal für den Einsatz in rauen Bedingungen, wie auf Baustellen oder in der Industrie. Er erfüllt die DIN VDE 0100-704 Norm für Drehstrom-Steckdosen und ist somit besonders geeignet für Elektroinstallateure, die höchste Sicherheitsstandards einhalten müssen. Der Schutzschalter ist allstromsensitiv und erkennt sowohl Wechsel- als auch pulsierende und glatte Gleichstrom-Fehlerströme, was ihn perfekt für den Einsatz mit Schaltnetzteilen und Frequenzumrichtern macht. Mit kompakten Abmessungen von 8,8 x 7,2 x 6,8 cm lässt sich der Schalter platzsparend montieren und bietet langfristigen Schutz in anspruchsvollen Elektroinstallationen. - Allstromsensitiv: Erkennt verschiedene Fehlerströme für umfassenden Schutz - Kompakte Bauweise: Platzsparende Montage in engen Installationen - Hohe Qualität: Langlebige Leistung in anspruchsvollen Umgebungen - Erfüllt Sicherheitsstandards: DIN VDE 0100-704 für höchste Anforderungen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
As - Schwabe, Schutzschalter, Fehlerstrom-Schutzschalter4-polig, 63A, 300mA: Der Fehlerstromschutzschalter ist ideal für den Einsatz in anspruchsvollen elektrischen Installationen und bietet zuverlässigen Schutz bei einem Bemessungsfehlerstrom von 300mA. Allstromsensitiv (Typ B): Schützen Sie Ihre elektrischen Anlagen mit diesem allstromsensitiven FI-Schalter, der auch bei Gleich- und Wechselfehlerströmen zuverlässig auslöst. Stossstromfestigkeit >5.000A: Dieser Schutzschalter hält hohen Stossströmen von über 5.000A stand und sorgt so für eine besonders hohe Sicherheit in Ihren Installationen. Max. Vorsicherung 100A: Flexibler Einsatz mit maximaler Vorsicherung von bis zu 100A, geeignet für viele Anwendungsbereiche und garantiert zuverlässigen Schutz. Kompakte Bauweise (4TE): Mit einer Breite von nur 4TE ist der FI-Schalter platzsparend und einfach in bestehende Systeme zu integrieren, ohne auf Sicherheit zu verzichten.411,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.